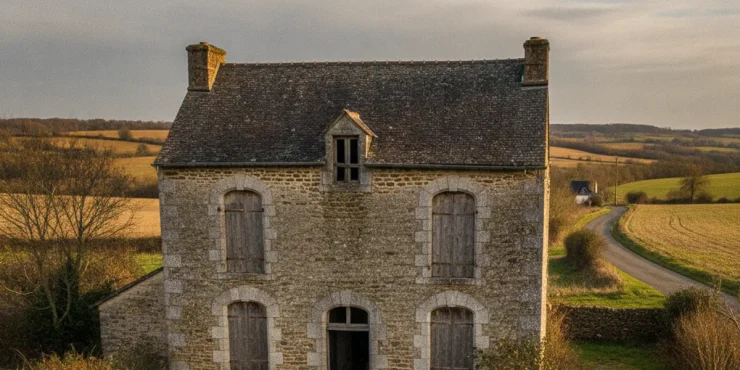
Mise en vente d’un bien immobilier, succession ou nouveau projet de vie, il arrive souvent qu’une maison demeure inoccupée durant une période plus ou moins longue. La question de l’assurance pour une maison vide pendant cette phase suscite de nombreuses interrogations de la part des propriétaires, particulièrement sur les risques encourus, les obligations légales et les garanties indispensables. Le sujet prend d’autant plus d’importance que la vacance engage la responsabilité du propriétaire en cas de sinistre ou de dommage survenu sur la propriété non habitée.
Quels sont les risques spécifiques liés à une maison inoccupée ?
Lorsqu’une habitation est vide, le niveau de vigilance humaine diminue mécaniquement. Ce contexte expose la maison à plusieurs périls spécifiques, qui rendent la souscription d’assurance particulièrement pertinente :
L’absence de surveillance empêche une intervention rapide, aggravant l’ampleur des dommages. Les maisons inoccupées requièrent donc des garanties d’assurance adaptées à ces situations de vacance temporaire ou prolongée.
L’assurance habitation classique suffit-elle pour une maison en vente ?
La plupart des contrats d’assurance habitation traditionnels incluent une clause d’inhabitation limitée à une durée de 30 à 90 jours consécutifs selon les assureurs. Au-delà de ce laps de temps, certaines garanties peuvent être suspendues, voire résiliées, si l’assureur n’a pas été informé expressément de la vacance du logement. Il apparaît donc risqué de s’appuyer sur une police standard sans adaptation lors de la mise en vente prolongée d’un bien. Avant de compter sur votre assurance logement actuelle, il convient donc de :
De nombreux assureurs proposent aujourd’hui des assurances spécifiques aux logements vides, souvent appelées contrats « diabétiques » ou « propriétaires non-occupants », avec des protections ciblées sur les risques de vacance.
Existe-t-il des obligations légales d’assurance pour une maison vide ?
La loi française n’impose pas d’assurance habitation obligatoire pour une maison individuelle inoccupée, contrairement aux copropriétés pour lesquelles la responsabilité civile du copropriétaire non-occupant est exigée. Toutefois, en l’absence d’assurance, le propriétaire reste entièrement redevable des dommages causés aux tiers, aux biens voisins ou à l’environnement directement par sa propriété. Plusieurs contextes rendent alors l’assurance indispensable :
Ignorer la question de la couverture entraîne une importante mise en danger financière. Les conséquences d’un sinistre dans un logement sans assurance peuvent ruiner la rentabilité de la transaction immobilière et impacter la responsabilité du propriétaire de manière durable.
Quelles garanties privilégier pour un logement vacant ?
Pour sécuriser la période de vente et limiter les risques pour une maison vide, certains niveaux de couverture doivent être privilégiés :
Selon la localisation, l’état général du bien, la durée prévisible de vacance et la valeur de la maison, il est possible d’ajuster les plafonds des garanties ou les franchises en discutant avec son courtier.
Comment sécuriser soi-même une maison vide pendant la vente ?
En plus de l’assurance, il est conseillé d’adopter des comportements préventifs pour éviter les sinistres ou intrusions. Les bonnes pratiques de sécurisation sont complémentaires à la souscription d’une couverture d’assurance adaptée :
Documenter régulièrement l’état du logement en photos ou par écrit permet également de prouver l’absence de dégradation avant une revente ou lors d’un éventuel sinistre, ce qui s’avère essentiel en cas de démarches auprès des assurances.
Quel est l’impact sur la vente d’un bien non-assuré ?
Un acheteur potentiel, tout comme son notaire ou son courtier en financement, s’inquiétait logiquement de l’existence d’une couverture sur un bien immobilier jusqu’à la signature. L’absence d’assurance ou la découverte de dégradations non indemnisées lors des visites peuvent compromettre une vente immobilière : mauvaise perception des risques, envolée des coûts à prévoir avant l’entrée dans les lieux, difficulté à obtenir un prêt. Les agences immobilières recommandent souvent de présenter, lors des démarches, le contrat d’assurance en vigueur, et de notifier toute déclaration de sinistre ou événement récent. Un bien correctement protégé rassure quant à sa bonne conservation et facilite les négociations.
L’assurance temporaire pour une maison vide en vente : une solution adaptée ?
Face à une période de vacance parfois imprévisible, de nombreux assureurs proposent des contrats temporaires ou ajustables, destinés aux propriétaires souhaitant seulement sécuriser la phase de vente sans souscrire une assurance habitation complète sur l’année. Ces formules présentent plusieurs avantages :
Ces propositions sont adaptées tant pour les vendeurs occasionnels que pour les investisseurs ou héritiers souhaitant assurer temporairement un bien familial en attente de transmission. Il est toutefois conseillé de comparer les offres du marché, de bien lire les exclusions (exemple : absence de garantie en cas de logement inhabitée depuis plus de 90 jours sans déclaration), et de solliciter plusieurs devis.
L’assurance d’un bien immobilier inoccupé doit être perçue non comme une charge superflue mais comme une étape essentielle de gestion de patrimoine. En cas de doute sur les démarches ou les clauses contractuelles, il peut également être utile de s’informer auprès de professionnels du secteur, voire de consulter les informations légales incontournables sur la responsabilité du propriétaire telles que détaillées sur des pages spécialisées.
Réagir avec anticipation et adapter sa couverture à la situation réelle de son bien mises en vente permet aux propriétaires de franchir le cap de la transaction immobilière sereinement, sans craindre de mauvaises surprises financières ou juridiques liées à la vacance de leur ancienne demeure.
Pour toute démarche, la comparaison des offres et l’étude précise du contrat d’assurance restent des éléments majeurs, assurant une continuité de protection du bien jusqu’à sa cession définitive. Pour mieux aborder la valorisation, la gestion et la sécurisation de ses biens immobiliers, il peut être pertinent de s’informer davantage sur l’ensemble des conseils relatifs à la détention d’un bien immobilier et leurs spécificités selon chaque situation.